目次
ホームページ制作費の勘定科目は、請求書の金額を見ても決まりません。決めるのに要るのは、その金額の中で「見せるための制作」と「動かすための仕組み」がどう分かれているかで、それを出せるのは制作会社だけです。だから最初にやることは科目を選ぶことではなく、制作会社へ内訳を分けて出してもらうことです。
先にお伝えします。当社は制作会社であり、税理士事務所ではありません。どの科目にするかの判断は税理士の仕事です。この記事が担当するのは、その判断に渡す材料を制作会社からどう受け取るか、という一点になります。
調べると「原則は広告宣伝費」という説明がすぐ出てきます。ところが手元の請求書は「ホームページ制作一式」の1行で、当てはめる先が見えません。税理士へ渡しても「内訳が分からないと判断できない」と返ってくるのは、ここに理由があります。
読み終えたときに残るのは、科目の答えではありません。制作会社へ出し直しを頼むときの、6つの項目です。
ホームページ制作費の勘定科目は、金額ではなく何を作ったかで分かれる
勘定科目は、請求書の金額の大小では分かれません。作ったものの中身で分かれます。同じ金額の請求書でも、会社の紹介ページだけを作った場合と、予約の仕組みまで作った場合とでは、扱いが変わるとされているためです。
解説記事でよく挙がる分かれ方は3つです。先に言葉を置きます。繰延資産とは、支払った効果がその期だけで終わらないとされる支出のことです。無形固定資産とは、形の無い資産として計上し、年数をかけて費用にしていくものを指します。
| 分かれ方 | どういうときに当たるとされるか | 誰が判断するか |
|---|---|---|
| 広告宣伝費 | 会社やサービスの紹介が中心で、内容の入れ替えも見込まれている場合 | 税理士 |
| 繰延資産・長期前払費用 | 支払った効果が、その期を超えて続くとされる場合 | 税理士 |
| 無形固定資産(ソフトウェア) | 注文に応じて作られたプログラムの部分がある場合 | 税理士 |
表のいちばん右の列は、3行とも同じ言葉が並びます。どの分かれ方に当たるかを決めるのは税理士であり、制作会社ではありません。当社を含めて、制作会社が書けるのは判断に渡す材料までです。
ここで一つ、読者にも見えている事実があります。分かれ方を説明した記事は数多くあるのに、手元の請求書が1行にまとまっていて当てはめられない、という状態です。3つの名前を覚えても手が動かないのは、知識が足りないからではありません。
切り分けられるのは、作った本人である制作会社だけになります。どこまでが見せるための制作で、どこからが動かすための仕組みかは、作業の内訳を持っている側にしか書けないからです。だから読者が最初に動く先は、検索窓ではなく制作会社の窓口です。
ホームページを頼むところからの全体像を先に押さえたい場合は、中小企業のホームページ制作の進め方も合わせてご覧ください。
国税庁の見解は、いま探しても見つからない
国税庁のサイトを探しても、ホームページ制作費そのものを扱ったページは見つかりません。見つからないのは、探し方が悪いせいではありません。かつて公開されていたページが、いまは無いためです。
探しても出てこないのは、この一点が理由です。探し方を変えて粘る必要はありません。
国税庁には質疑応答事例「ホームページの制作費用について」というページがありました。このページが2016年2月から3月の間に国税庁サイトから削除されたことを、税理士の栗原洋介氏が国立国会図書館WEBアーカイブの前後の画面を並べた記事※で示しています。削除の理由は公表されていません。
ここから言えるのは、公式の入口が1つ減ったという事実までです。削除の後に何がどうなったのかを、当社が推し量って書くことはできません。解説記事によって書きぶりが分かれるのも、そろって参照できる1枚が無いからだと考えられます。
いま参照できるのは、ホームページそのものではなく、ソフトウエアを扱ったページです。国税庁のNo.5461 ソフトウエアの取得価額と耐用年数※がそれにあたります。取得価額とは、資産として計上する金額のことです。購入の代価に、購入に要した費用と、事業に使うために直接かかった費用を足したものとされています。
公式を確かめに行く範囲も、これで絞れます。ホームページ全体を扱った公式のページを探し続けるのではなく、ソフトウエアに当たる部分の年数として見に行く形です。探す先が決まれば、調べ物の時間はそこで止められます。
請求書が「ホームページ制作一式」の一行だと、税理士も判断できない
止まっているのは知識ではありません。材料です。分かれ方を3つとも覚えていても、手元の1行をその3つへ割り振れなければ、判断は始まりません。
分かれ目は、見せるための制作と、動かすための仕組みの間にあります。1行の請求書では、この境目がどこにあるのかが見えません。金額は分かっても、その中で何にいくらかかったのかが書かれていないからです。
検索して上位に出てくる解説記事を読むと、費目ごとの扱いが丁寧に並んでいます。ただし、その書き方は費目が分かれている前提で組み立てられています。分かれた後の当てはめは載っていても、1行を分ける手前の作業は載っていません。
税理士から「内訳が分からないと判断できない」と返ってくるのも、同じ理由です。判断の材料が紙の上に無い状態では、誰が見ても同じところで止まります。ここで読者が次にやることは、調べ直しではなく制作会社への連絡になります。
手元の請求書は、いま何行に分かれていますか。1行だった場合は、次の章の6項目をそのまま持って連絡してください。
制作会社へ分けて出してもらう内訳
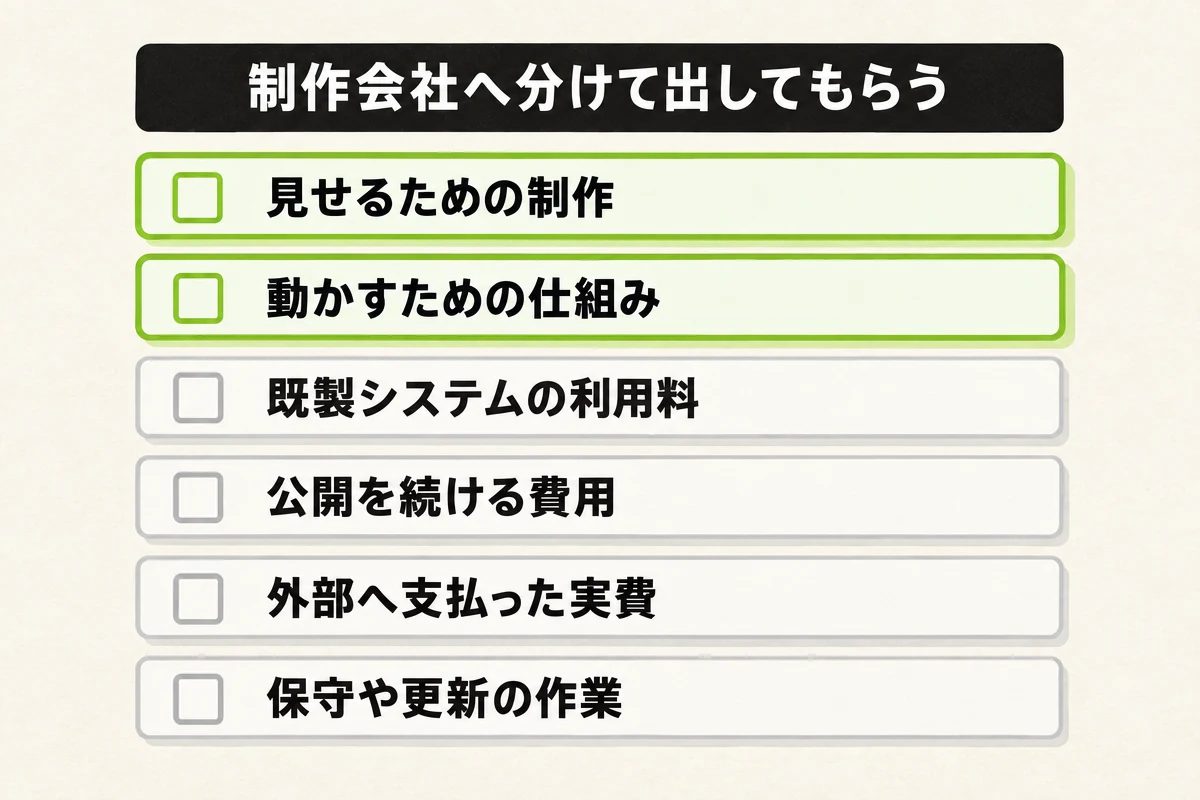
制作会社へ頼むのは、値引きでも説明でもありません。内訳を分けた書き方で出し直してもらうことです。作業の単位は制作側が持っているので、こちらから項目を示せば分けられる形になります。
分けて出してもらう6つの項目
次の6つは、制作の見積もりを組むときに実際に分かれている単位です。手元の請求書と見比べて、書かれていない行に印を付けてください。
- 見せるための制作にあたる費用(情報設計、デザイン、原稿など)
- 動かすための仕組みにあたる費用(問い合わせフォーム、会員機能、予約、決済、在庫連動などのプログラム)
- 既製のシステムやテンプレートの利用料・ライセンス料(買い切りか、期間ごとの支払いか)
- 公開を続けるために毎年または毎月かかる費用(ドメイン、サーバー、SSLなどの通信の暗号化)
- 外部へ支払った実費(撮影、取材、素材購入など)
- 公開後の保守や更新の作業にあたる費用(月額か、その都度か)
上の2つが、いちばん先に分かれていてほしい行です。見せるための制作と、動かすための仕組みの境目がここで引かれるためです。下の4つは、支払いの周期や支払い先が別になりやすい行になります。
依頼するときは、この一文で足ります
長い説明は要りません。次の一文をそのまま送れば、制作会社側で意図が通ります。
すでに支払いが済んでいても、内訳の書き直しを頼んで構いません。金額の総額が変わるわけではないので、制作会社にとっても書き方の作業になります。急ぎの場合は、いつまでに要るかを一緒に伝えてください。
「分けられない」と言われたときの受け取り方
分けられないという返事が来ることもあります。そのときは、分けられない理由をそのまま聞いてください。一式の契約で作業ごとの金額を持っていない場合もあれば、外注先へまとめて発注している場合もあります。
聞いた理由は、こちらで言い換えずに税理士へそのまま伝えます。判断の材料は「分かれた内訳」だけではなく、「なぜ分かれないのか」という事情も含みます。制作会社を責める話ではありません。聞き方も事実の確認で足ります。
最後に決めるのは税理士です。こちらが用意するのは判断の材料です
6項目がそろっても、科目を決めるのは読者や制作会社ではありません。税理士です。内訳を持って相談へ行く、というところまでが発注側の仕事になります。
当社が書けるのも同じ範囲です。どの行がどの科目に当たるかを当社が判定することはできません。分けて書くことはできる、という線の引き方になります。
発注の前に総額の見込みを立てたい場合は、ホームページ作成の費用で制作費と別途費用と毎月の費用の分け方を先に見てください。見積もりで確認したい項目はホームページ制作の見積もりで見る項目にまとめています。
仕組みの部分があるときの年数と、2026年4月に変わった金額の基準
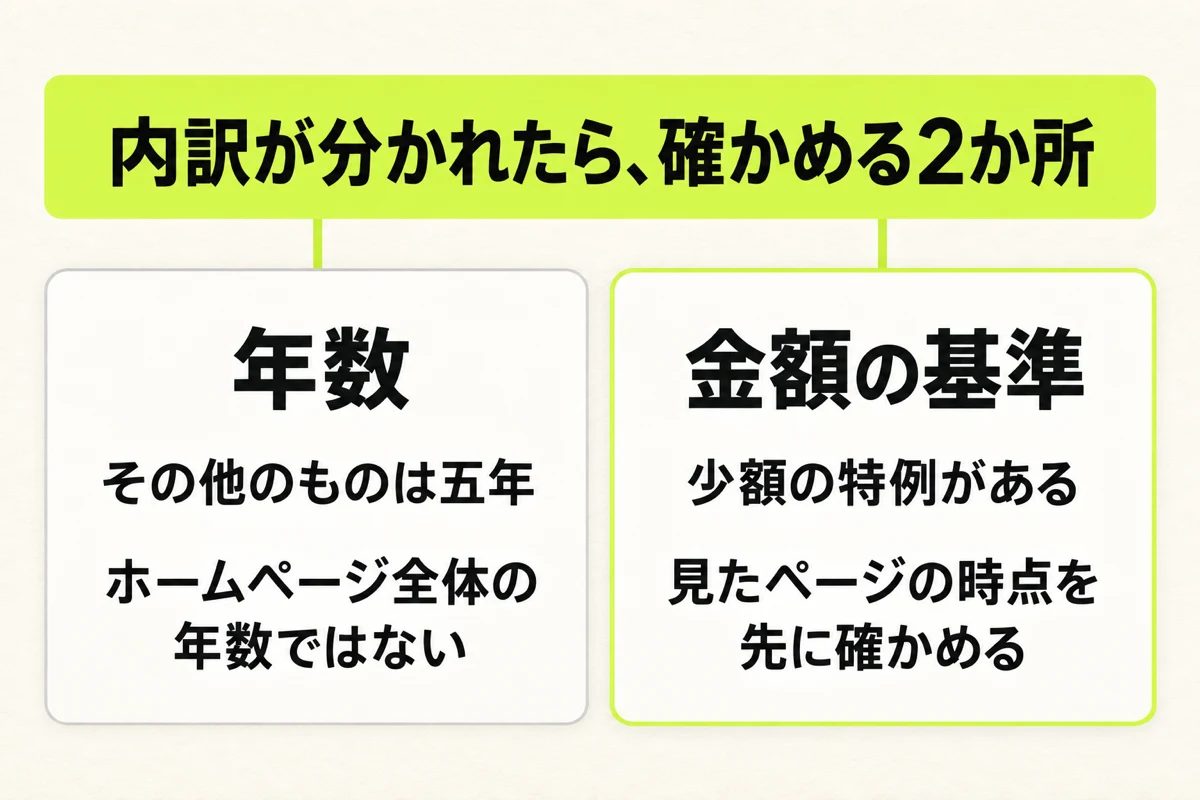
内訳が分かれると、次に見る場所が2つに決まります。年数と、金額の基準です。どちらも公式に記載があるので、まずはその2つを確かめます。
ソフトウエアに当たる部分の年数
国税庁のNo.5461では、ソフトウエアの耐用年数が示されています。耐用年数とは、資産の金額を何年かけて費用にしていくかという年数のことです。複写して販売するための原本と研究開発用のものが3年、その他のものが5年とされています。
同じページでは、取得価額に含めるものも示されています。設定作業の費用と、自社の仕様に合わせるための付随的な修正作業の費用が含まれるという記載です。内訳に設定作業の行がある場合は、この記載と照らして税理士へ渡してください。
注意したいのは、この5年がソフトウエアの年数だという点です。ホームページ全体の年数として書かれているわけではありません。だから「うちのホームページは5年」と一息に決めてしまうと、根拠の無い当てはめになります。
2026年4月に変わった少額の金額の基準
少額の資産には、中小企業者等が使える特例があります。減価償却資産とは、時間をかけて少しずつ費用にしていく資産のことです。この特例の金額について、財務省の令和8年度税制改正の大綱※には、対象となる減価償却資産の取得価額を40万円未満(現行は30万円未満)へ引き上げると記載されています。
同じ大綱に書かれているのは、この引き上げと、常時使用する従業員の数が400人を超える法人を除外すること、その適用期限を3年延長することの3つです。いつ取得したものから対象になるかは、この大綱のページには書かれていません。
経済産業省の資料少額減価償却資産の特例を拡充しました※(令和8年5月作成)では、表題が「拡充しました」という言い方になっています。この資料に示されているのは、次の3点です。
- 40万円未満の減価償却資産を取得した場合に、合計300万円まで全額損金算入が可能であること
- 対象者は中小企業者等で、中小企業者は従業員数400名以下であること
- 措置期間は令和10年度末(2029年3月31日)までであること
新しい記載と古い記載が、同じ発行元の中に並んでいる状態です。No.5408のページは、いつ時点の法令等に基づく記載かを冒頭の表示で自ら示しています。1枚だけを見て判断すると、変わる前の基準で考えてしまいます。
この3つを並べると、期限の関係が見えます。
- これまでの基準の期限は、令和8年(2026年)3月31日まで
- 経済産業省の資料が示す措置期間は、令和10年度末(2029年3月31日)まで
だから、これまでの基準の期限の次から、広がった基準へ移っていると読めます。ただしこれは3つの資料を突き合わせて読み取った見方であって、当社が判定できる話ではありません。自社が中小企業者等に当たるかどうかも含めて、自社の取得の時期にどちらの基準が当てはまるかは税理士へご確認ください。
見積もりの段階で仕組みの部分が出てくる場合
当社の料金表では、作り方が2つに分かれています。ノーコードのツールで組み立てる作り方と、注文に応じてプログラムを書くオリジナルWeb開発です。後者は500,000円〜(税別の参考価格)が入口の目安で、独自の実装が入る場合はここから始まります。ページの追加やスクロール演出などは、この基本料金へ加算する形の記載です。作り方ごとの内容はホームページ制作のサービスページと料金表に掲載しています。
料金表に並んでいるのは、作り方の選択肢と、そこへ足していく追加のオプションです。制作にあたる費用とプログラム部分の費用を分けた内訳は、料金表そのものが示しているわけではありません。その形が必要な場合は、見積もりを頼むときにそうお伝えください。ご依頼があれば、見せるための制作と仕組みにあたる部分を分けた形でお見積もりをご提示します。
これから発注するなら、見積もりの段階で分けて出してもらう
請求の後で困らないようにするなら、見積もりを頼むときに内訳の分け方を伝えておきます。作った後で書き直してもらうより、最初から分かれている方が手戻りがありません。伝える内容は、前の章の6項目と同じです。
- 見せるための制作の費用と、プログラム部分の費用を別の行にしてほしいと伝える
- 既製のシステムやテンプレートを使う場合は、利用料・ライセンス料を分けてもらう
- ドメイン・サーバー・SSLなどの通信の暗号化の費用と、その支払いの周期を書いてもらう
- 撮影や素材購入などの実費を、立て替えか別請求かも含めて分けてもらう
- 公開後の保守や更新の費用を、月額か都度かが分かる形にしてもらう
- 支払いの時期が分かれる場合は、いつ何を請求するかを書いてもらう
補助金を受けて作る場合は、処理の仕方が変わることがあります。受ける予定があるなら、その時点で税理士へ伝えておいてください。補助金そのものの探し方と申請の流れはホームページ制作で使える補助金にまとめています。
見積もりを受け取った後で確かめる項目は、ホームページ制作の見積もりで見る項目の側で扱っています。金額の妥当性と、内訳の分かれ方は別の話なので、順番に見ていく形になります。
よくある質問
ホームページ制作費は、全額を今期の費用にできますか。
当社では判定できません。作ったものの中身と、内訳の分かれ方を見たうえで、税理士が判断する部分になります。まず内訳を分けて出してもらい、その紙を持って相談してください。
公開後の月額の費用は、制作費と同じ扱いになりますか。
一般には、公開後に続く保守や更新の費用と、作るときにかかった費用は別のものとして整理されることが多いとされます。ただし最終的な判断は税理士です。保守を頼む先の選び方はホームページの保守会社の選び方で扱っています。

リニューアルの費用は、新しく作ったときと同じ考え方ですか。
分かれ方を見る観点は同じで、見せるための制作と、動かすための仕組みのどちらに当たるかを見ます。一般にはこの形で整理されることが多いとされますが、当てはめの判断は税理士が行います。内訳を分けてもらう作業も、新規のときと変わりません。
制作会社が内訳を出せないと言ったら、処理はできませんか。
できないとは限りません。分けられない理由を聞いて、その内容をそのまま税理士へ伝えてください。理由が分かれば、材料として扱える場合があります。
すでに支払いが終わった請求書でも、書き直しを頼めますか。
頼んで構いません。総額が変わる話ではないので、内訳の書き方の依頼になります。決算の時期が近い場合は、いつまでに要るかを一緒に伝えてください。
どの範囲まで自社で調べておけばよいですか。
公式を見に行くなら、2つで足ります。ソフトウエアの年数を示したページと、少額の特例の金額を示したページです。どちらも、そのページがいつ時点の記載かを先に確かめてください。そこから先の当てはめは税理士の仕事なので、読み込む必要はありません。全体の進め方をまとめて見ておきたい場合は中小企業のホームページ制作の進め方もご覧ください。
まとめ|科目を決める前に、内訳を分けて出してもらう
勘定科目は、請求書の金額では決まりません。決めるのに要るのは、見せるための制作と、動かすための仕組みがどう分かれているかという内訳です。それを出せるのは、作った制作会社だけになります。
手を動かす順番は3つです。
- 制作会社へ、6項目に分けた内訳の出し直しを依頼する
- ソフトウエアの年数と、少額の特例の金額の基準を、いつ時点の記載かとあわせて確かめる
- 分かれた内訳と、分けられない場合はその理由を、税理士へ渡す
最初に手を付けるのは1つ目です。「制作会社へ分けて出してもらう内訳」の6項目をそのまま持って、制作会社へ連絡してください。依頼の一文は「内訳を、制作にあたる費用とプログラム部分の費用に分けてご記載いただけますか」で足ります。
分かれた紙が1枚あれば、税理士との相談はそこから進みます。科目を自分で選びにいく作業は、そもそも発注側の仕事ではありません。用意するのは判断の材料までです。
ホームページ制作の見積もりに関する無料相談
これから作る場合は、見積もりの段階から内訳を分けておけます。勘定科目の相談で後から困らないよう、制作の費用とプログラム部分の費用を別の行にした形でご提示します。
EQUAL DESIGNでは、ご相談の内容と必要な機能を確認したうえで、見せるための制作と仕組みにあたる部分を分けたお見積もりをご提示します。
勘定科目の判断や税務申告に関するご相談、他社が発行した請求書の内容の評価は当社のサービス対象外です。会計処理は顧問税理士へご確認ください。
ご相談は次の順で進みます。
- お問い合わせ
- ヒアリングと整理
- 設計・制作
- 確認と納品
最初の段階で、内訳をどこで分けて出すかも合わせてお伝えします。
やりたいことが固まっていない状態でも構いません。ホームページ制作の窓口から、お気軽にご相談ください。